


Những điều cơ bản người nộp thuế cần biết (Kỳ IV), hóa đơn, chứng từ - lập đúng và sử dụng đúng
Hóa đơn là một trong những chứng từ quan trọng trong hoạt động kinh doanh, đồng thời là cơ sở để doanh nghiệp, hộ kinh doanh thực hiện kê khai và quản lý nghĩa vụ thuế. Việc lập hóa đơn không đúng thời điểm, sai nội dung hoặc sử dụng hóa đơn không hợp pháp có thể dẫn đến những rủi ro về thuế và xử phạt hành chính.
Theo quy định tại Nghị định 254/2026/NĐ-CP, có hiệu lực từ ngày 01/07/2026, người bán hàng hóa, cung cấp dịch vụ có trách nhiệm lập hóa đơn điện tử và giao cho người mua theo quy định, trừ các trường hợp pháp luật quy định không phải sử dụng hóa đơn điện tử. Văn Bản Chính Phủ
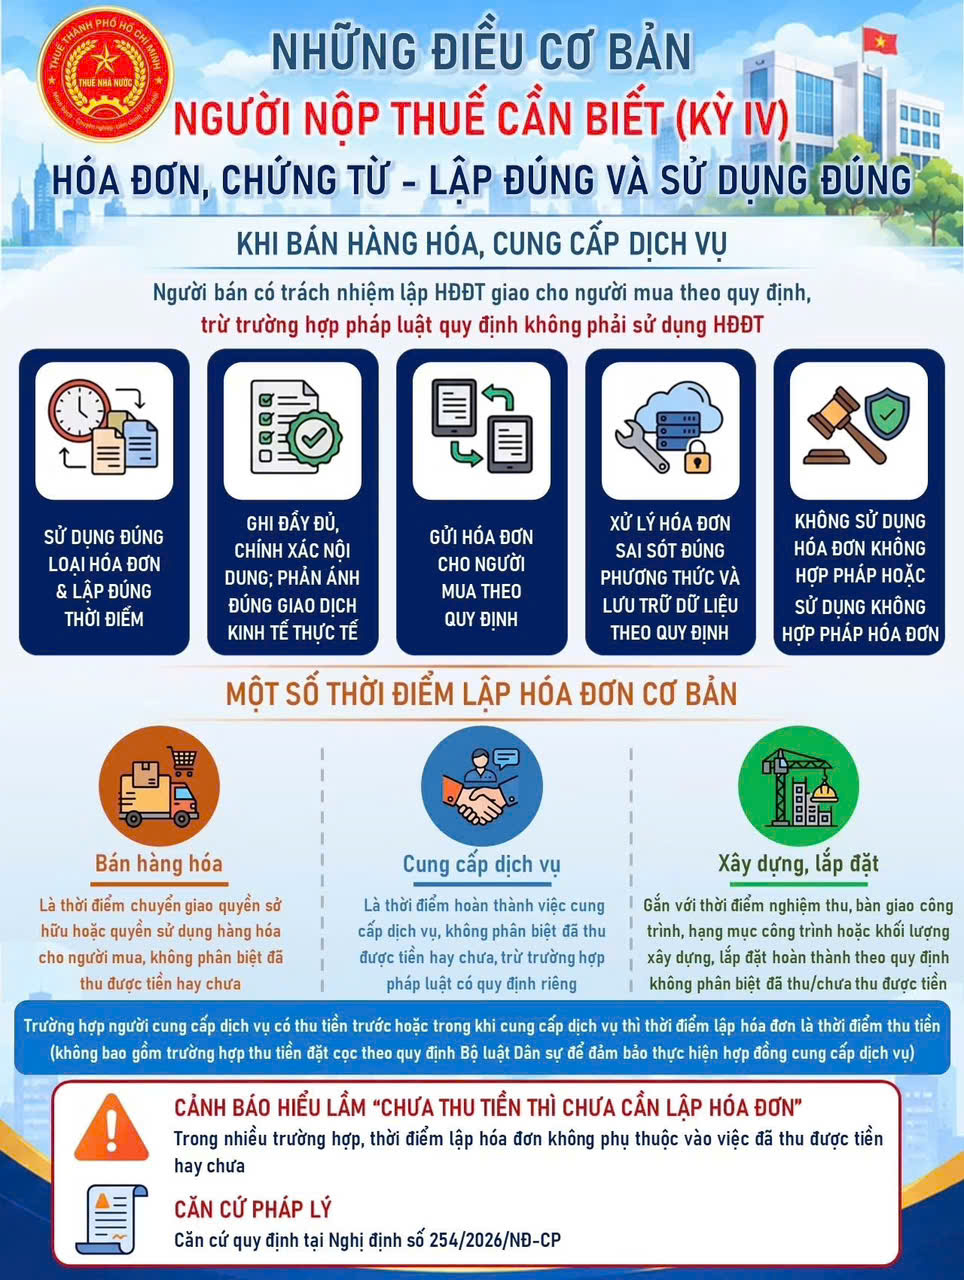
1. Người nộp thuế cần lưu ý gì khi lập và sử dụng hóa đơn ?
Để hạn chế sai sót trong quá trình lập và sử dụng hóa đơn, doanh nghiệp và hộ kinh doanh cần đặc biệt lưu ý:
Sử dụng đúng loại hóa đơn và lập đúng thời điểm
Hóa đơn cần được lập đúng loại, đúng thời điểm theo quy định pháp luật và phù hợp với nghiệp vụ kinh tế phát sinh.
Ghi đầy đủ, chính xác nội dung hóa đơn
Nội dung trên hóa đơn phải phản ánh đúng giao dịch thực tế, bảo đảm đầy đủ các thông tin theo quy định như thông tin người bán, người mua, hàng hóa, dịch vụ, số lượng, đơn giá, thuế và tổng số tiền thanh toán. xaydungchinhsach.chinhphu.vn
Giao hóa đơn cho người mua theo quy định
Người bán có trách nhiệm lập và giao hóa đơn điện tử cho người mua khi bán hàng hóa, cung cấp dịch vụ, trừ những trường hợp pháp luật có quy định khác. xaydungchinhsach.chinhphu.vn
Xử lý hóa đơn có sai sót đúng quy định
Khi phát hiện hóa đơn có sai sót, người bán cần thực hiện việc xử lý theo đúng phương thức và trình tự pháp luật quy định, đồng thời bảo đảm dữ liệu hóa đơn được lưu trữ đầy đủ.
Không sử dụng hóa đơn không hợp pháp
Doanh nghiệp, hộ kinh doanh cần chủ động kiểm tra tính hợp pháp, hợp lệ của hóa đơn và không sử dụng hóa đơn không hợp pháp hoặc sử dụng không hợp pháp hóa đơn.
2. Một số thời điểm lập hóa đơn cơ bản
Một trong những nội dung người nộp thuế thường dễ nhầm lẫn là thời điểm lập hóa đơn.
Đối với hoạt động bán hàng hóa
Thời điểm lập hóa đơn là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.
Đối với hoạt động cung cấp dịch vụ
Thời điểm lập hóa đơn là thời điểm hoàn thành việc cung cấp dịch vụ, không phân biệt đã thu được tiền hay chưa thu được tiền, trừ trường hợp pháp luật có quy định riêng.
Đối với trường hợp người cung cấp dịch vụ có thu tiền trước hoặc trong khi cung cấp dịch vụ, thời điểm lập hóa đơn thực hiện theo quy định tương ứng tại pháp luật về hóa đơn, chứng từ. Đặc biệt, Nghị định 254/2026/NĐ-CP có bổ sung quy định đối với trường hợp thu tiền đặt cọc để bảo đảm thực hiện hợp đồng cung cấp dịch vụ theo Bộ luật Dân sự thì không phải lập hóa đơn tại thời điểm nhận khoản đặt cọc này. xaydungchinhsach.chinhphu.vn
Đối với hoạt động xây dựng, lắp đặt
Thời điểm lập hóa đơn gắn với thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình hoặc khối lượng xây dựng, lắp đặt hoàn thành theo quy định, không phân biệt đã thu được tiền hay chưa thu được tiền.
3. Cảnh báo hiểu lầm: "Chưa thu tiền thì chưa cần lập hóa đơn"
Đây là một trong những cách hiểu mà doanh nghiệp và hộ kinh doanh cần đặc biệt lưu ý.
Thời điểm lập hóa đơn trong nhiều trường hợp không phụ thuộc vào việc người bán đã thu được tiền hay chưa.
Do đó, người nộp thuế không nên mặc định rằng chỉ khi khách hàng thanh toán thì mới phát sinh nghĩa vụ lập hóa đơn.
Việc xác định thời điểm lập hóa đơn cần căn cứ vào bản chất giao dịch, loại hàng hóa/dịch vụ cung cấp và quy định pháp luật áp dụng cho từng trường hợp cụ thể.
4. Lập hóa đơn đúng - hạn chế rùi ro thuế
Việc lập hóa đơn đúng thời điểm và đúng nội dung không chỉ giúp doanh nghiệp, hộ kinh doanh thực hiện đúng nghĩa vụ thuế mà còn góp phần:
- Hạn chế sai sót trong kê khai doanh thu, thuế;
- Bảo đảm tính đầy đủ của hồ sơ, chứng từ kế toán;
- Hạn chế nguy cơ bị xử phạt do lập hóa đơn không đúng thời điểm;
- Thuận lợi trong việc giải trình khi cơ quan thuế kiểm tra, thanh tra;
- Bảo đảm tính minh bạch trong giao dịch với khách hàng, đối tác.
Đặc biệt, quy định về xử phạt đối với hành vi lập hóa đơn không đúng thời điểm có thể áp dụng theo số lượng hóa đơn vi phạm và mức độ vi phạm. xaydungchinhsach.chinhphu.vn
CĂN CỨ PHÁP LÝ
- Nghị định số 254/2026/NĐ-CP ngày 30/06/2026 của Chính phủ quy định về hóa đơn điện tử, chứng từ điện tử, có hiệu lực từ ngày 01/07/2026. Văn Bản Chính Phủ
- Thông tư số 91/2026/TT-BTC ngày 30/06/2026 của Bộ Tài chính, có hiệu lực từ ngày 01/07/2026. Văn Bản Chính Phủ


Viết bình luận